Er is geld genoeg, maar niet voor jou: Thomas Bollen bij Roermunt
De middag begon met een korte toelichting op het werk van Roermunt. De groep rust op twee pijlers:
Studie en voorlichting: welke betekenis en rol heeft geld in ons huidige economische systeem? Aan die vraag was deze middag gewijd.
De praktijk: het opzetten van een lokaal, duurzaam en sociaal handelsnetwerk van ondernemers en klanten dat (deels) draait op lokaal geld. Zo krijgt geld zijn oorspronkelijke betekenis en waarde terug.
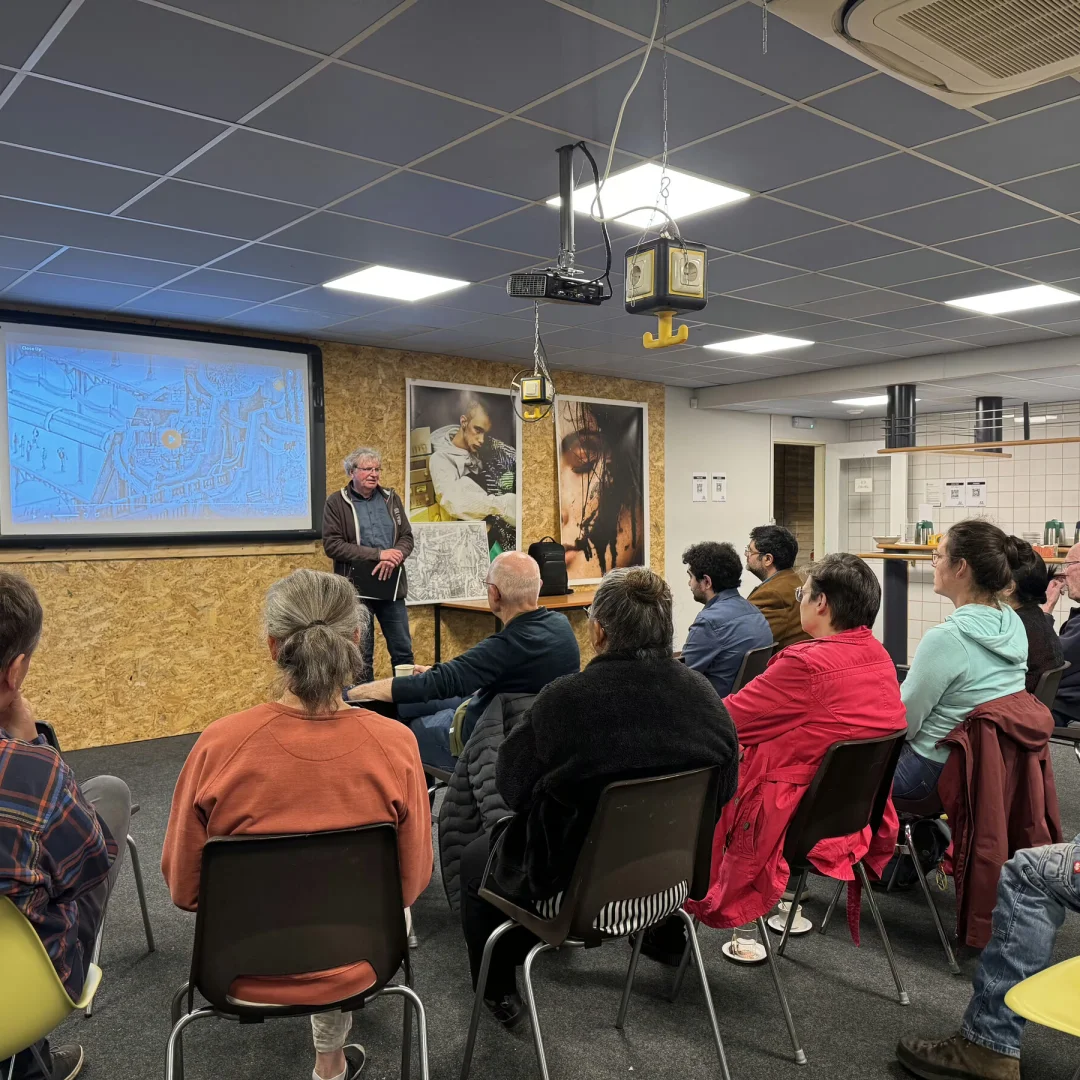
Daarna was het woord aan Thomas Bollen, financieel onderzoeksjournalist bij Follow the Money en auteur van het onlangs verschenen boek Geld genoeg, maar niet voor jou. Voor ruim tachtig bezoekers gaf hij een boeiende inleiding over ons geldsysteem.
Hij opende met een vraag aan de zaal: wie brengt eigenlijk geld in omloop? De meeste aanwezigen dachten aan De Nederlandsche Bank of de Europese Centrale Bank. Dat klopt maar voor een klein deel. Het overgrote deel, zo’n 90 procent, wordt in omloop gebracht door commerciële banken. Dat gebeurt doordat banken nieuw geld scheppen op het moment dat ze een lening verstrekken. Die leningen moeten veilig en winstgevend zijn, en dus gaat het geld vooral naar vastgoed, hypotheken, beleggingen en grote bedrijven.
Geld is dus geen neutraal ruilmiddel. Het staat vooral in dienst van winstmaximalisatie voor beleggers, banken en investeerders, en veel minder van maatschappelijke basisbehoeften zoals wonen, zorg, energie, werk en vervoer. Geldschepping is een privaat proces geworden met publieke gevolgen. Er is geld genoeg, maar het komt niet terecht bij de mensen die het nodig hebben.
Vervolgens zoomde Bollen in op ons betalingsverkeer. Dat is grotendeels in handen van Amerikaanse bedrijven zoals Visa en Mastercard. Betaal je met je pinpas, dan loopt die betaling via hun systemen, en bij betalen met de telefoon komen ook techbedrijven als Google en Apple in beeld. Betaalgegevens zijn waardevol en worden commercieel benut. Bollen pleit daarom voor een publieke digitale euro: een munt waarmee klant en bedrijf rechtstreeks met elkaar kunnen afrekenen. De commerciële banken hebben daar weinig belang bij en houden met krachtig lobbywerk de democratisering van het geldstelsel tegen.
Laten we eerlijk zijn: het is ons geld dat we aan de banken toevertrouwen, maar we hebben er nauwelijks iets over te zeggen. Banken gebruiken dat geld voor eigen gewin en nemen daarbij grote risico’s. Valt een bank om, dan draait de samenleving op voor de verliezen om haar overeind te houden. Winsten worden geprivatiseerd, verliezen gesocialiseerd. Dat staat haaks op een basisprincipe van ons kapitalistische stelsel, namelijk dat je failliet kunt gaan.
Daarmee kwam Bollen terug bij het begin van zijn eigen verhaal. Als pas afgestudeerd econoom was hij gefascineerd door de vraag hoe de bankencrisis had kunnen ontstaan. Die zoektocht leerde hem dat geldbeleid een keuze is en dat verandering mogelijk is, bijvoorbeeld met een publieke digitale euro. Dat is uitdrukkelijk iets anders dan crypto, dat vooral draait om speculatie: met geld meer geld maken.
Om het geldsysteem te veranderen is durf nodig, groot en klein. Lokale initiatieven zoals Roermunt laten zien dat het ook anders kan. Wil je meedenken of meedoen? Je bent van harte welkom!